기술수출 공시보다 중요한 ‘그다음’…달라진 바이오 몸값 공식
등록 2026-10-19 오후 7:00:05


- [AI 딥데이터 리포트]기술수출, 깨진 투자공식④
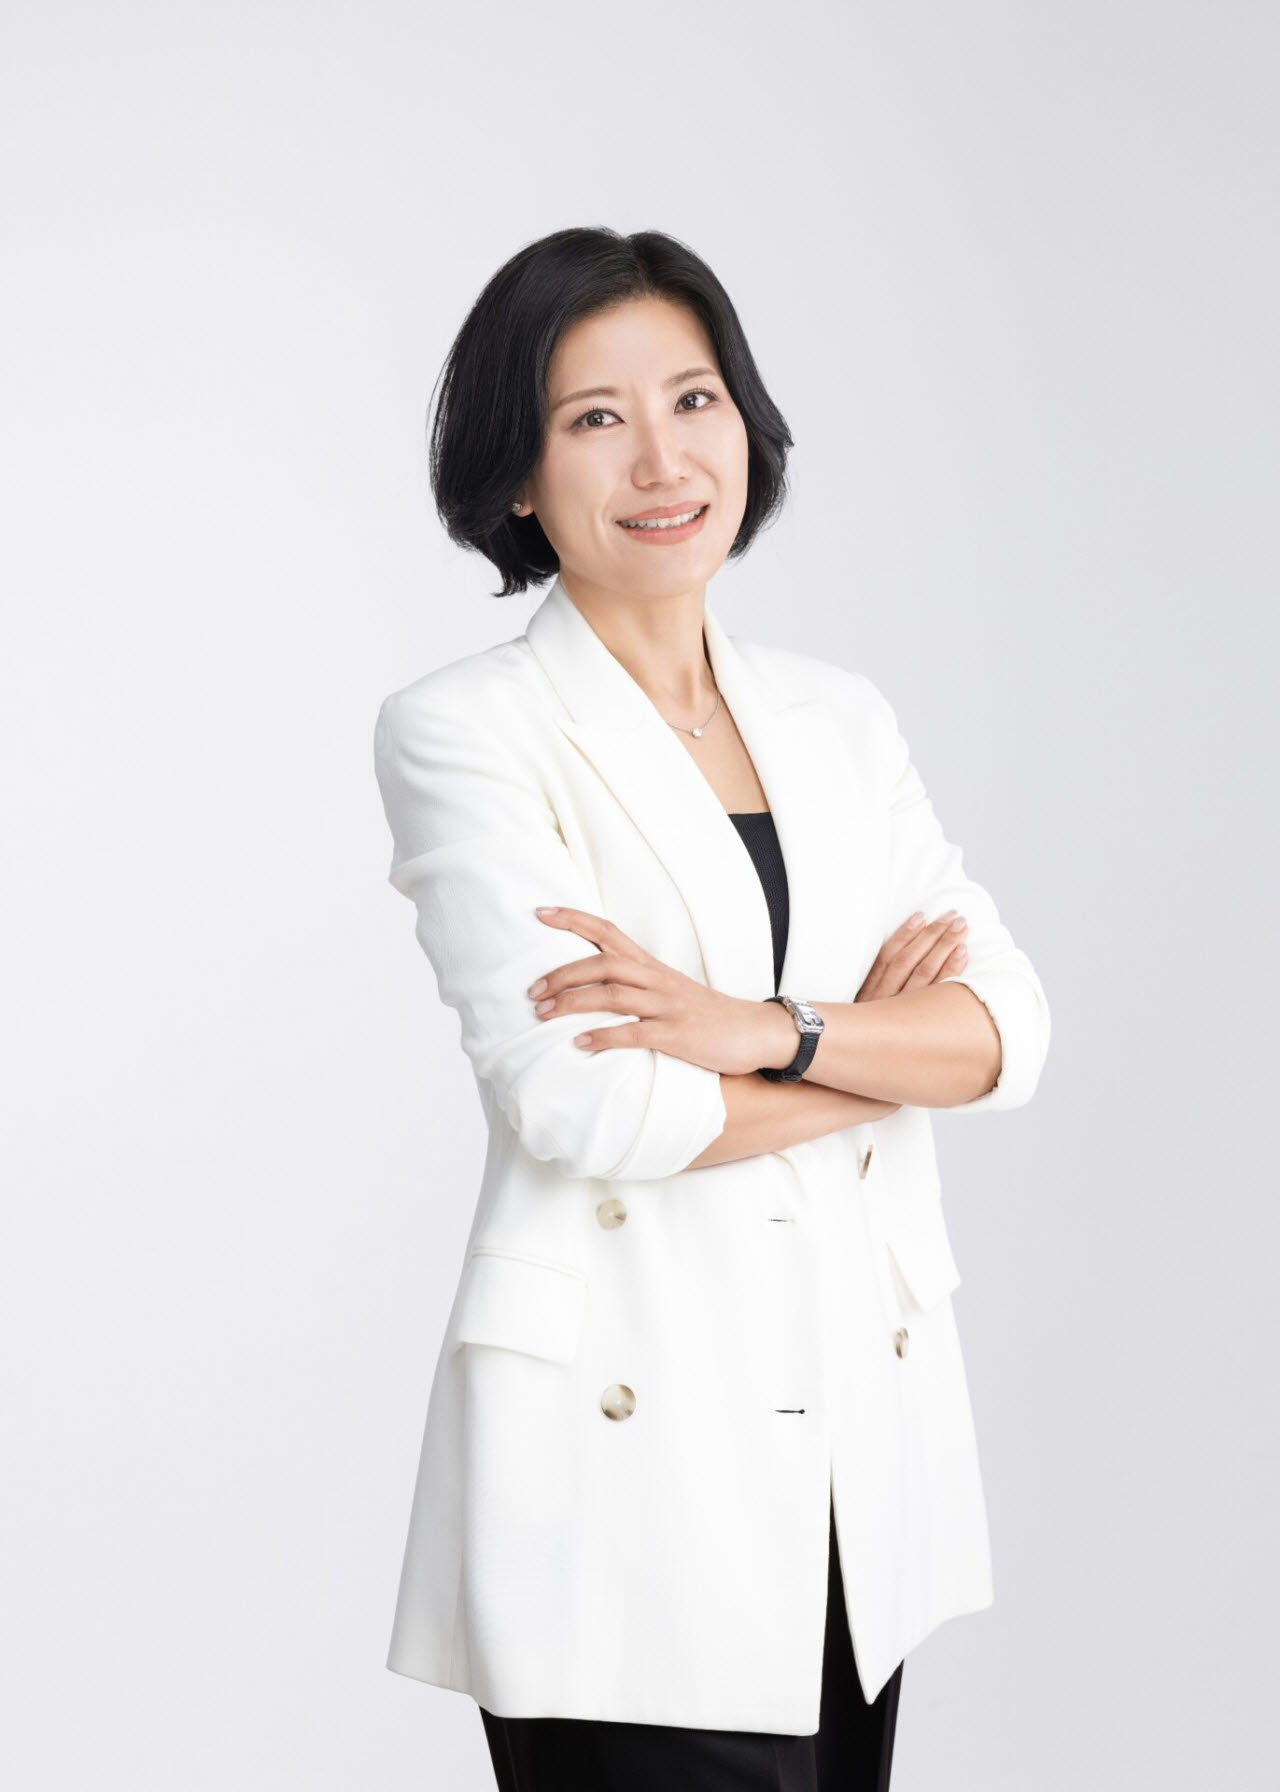
문초혜 패스웨이파트너스 전무 인터뷰
후속 파이프라인의 개발 단계까지 따져
IPO 불확실성↑…VC도 수익보다 위험관리
[이데일리 나은경 기자] 기술수출 계약 공시 하나만으로 바이오기업의 높은 기업가치가 장기간 유지되던 시대가 저물고 있다. 투자자들은 계약 총액보다 실제 기술 도입 가능성과 후속 임상 진전, 두 번째·세 번째 파이프라인의 경쟁력을 따지기 시작했다. 상장시장에 앞서 기업가치를 평가하는 벤처캐피털(VC) 자금도 불확실성이 큰 초기 단계보다 임상 성과와 기업공개(IPO) 가능성을 확인할 수 있는 후기 단계 기업으로 이동하는 모양새다.
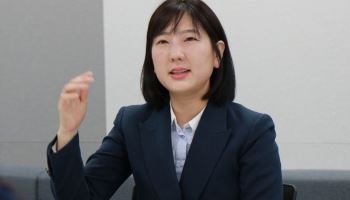
최근 서울 영등포구 한 공유오피스에서 이데일리와 만난 문초혜 패스웨이파트너스 전무는 “과거에는 기술이전 실적이나 희귀의약품 지정만으로도 기술성평가에서 좋은 결과를 받을 수 있었지만 지금은 기술이전을 했다고 무조건 평가를 통과하는 것이 아니다”라며 “이제는 기술성평가 기관도 주력 파이프라인 이후 무엇이 남아 있는지, 기업이 계속 성과를 만들어낼 수 있는지를 함께 본다”고 말했다.
문 전무는 서울대에서 바이오엔지니어링 박사학위를 받은 뒤 나이스평가정보에서 약 4년7개월간 바이오기업 기술성평가를 담당했다. 당시 약 46개 기업의 평가책임자(PM) 또는 1차 평가자로 참여했다. KDB산업은행 산업기술리서치센터와 바이오벤처 피노바이오 등을 거쳐 현재 패스웨이파트너스에서 바이오 투자를 맡고 있다.
계약 총액보다 중요한 건 ‘도입사의 개발 의지’
문 전무는 최근 투자 판단의 핵심을 ‘시장 지향성’이라고 설명했다. 기술적으로 우수한지에 그치지 않고 목표 시장에 실제 수요가 있는지, 글로벌 제약사가 해당 기술과 데이터를 필요로 하는지를 확인한다는 것이다.
그는 “좋은 값에 기술을 팔려면 결국 좋은 기업에 팔아야 한다”며 “잠재적 도입사가 무엇을 필요로 하는지, 회사가 확보한 데이터가 수요자의 요구에 맞는지를 본다”고 말했다. 계약 총액이 크더라도 도입사가 계약 이후 개발을 이어갈 의지가 약하거나 임상을 수행할 역량이 부족하다면 기술수출로 높아진 기업가치를 유지하기 어렵기 때문이다.
그래서 임상시험 설계도 기술수출 가능성을 염두에 두고 짜야 한다고 조언했다. 적합한 환자군과 바이오마커, 특허의 완결성, 전임상과 임상의 연결성뿐 아니라 대량생산 가능성까지 입증해야 한다는 것이다. 기술 도입 기업이 떠안아야 할 위험을 얼마나 줄였느냐가 거래 성사 여부와 계약 조건은 물론, 도입 이후 개발의 지속 가능성까지 좌우한다.
기술수출 이후 남아 있는 파이프라인도 중요해졌다. 문 전무는 “주력 파이프라인이 마라톤의 40㎞ 지점까지 갔는데 나머지 파이프라인은 이제 300m를 달린 수준이라면 다음 성과가 나오기까지 공백이 너무 길다”며 “40㎞와 30㎞, 20㎞ 지점에 각각 파이프라인이 있어야 기업의 영속성을 인정받을 수 있다”고 설명했다.
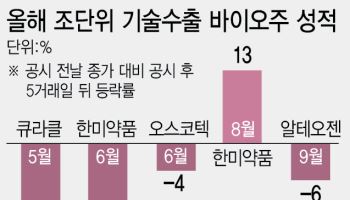
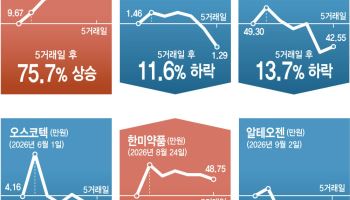
상장 바이오기업 가운데 핵심 파이프라인 기술수출 이후 후속 성과를 내지 못해 주가와 기업가치가 떨어진 사례가 쌓이면서 기술성평가기관과 한국거래소, 투자자의 심사 기준이 높아졌다는 분석이다. 기술성평가뿐 아니라 거래소 상장심사에서도 사업 지속성과 후속 성장동력을 더 엄격히 따지면서 바이오기업의 IPO 문턱 역시 높아졌다. 기술수출 자체가 기업가치의 완성이 아니라 후속 개발 역량을 검증하는 출발점이 된 셈이다.
초기 투자보다 시리즈D·프리IPO에 자금 몰려
바이오벤처로 향하는 투자금의 흐름도 달라졌다. 과거에는 낮은 기업가치에 지분을 확보해 큰 수익을 기대할 수 있는 시드·시리즈A 단계에 주로 투자했지만, 최근에는 임상 데이터와 상장 가능성을 확인할 수 있는 시리즈D·프리IPO 단계에 자금이 몰리고 있다.
러시아·우크라이나 전쟁과 금리 상승 등으로 거시경제 불확실성이 커진 것도 영향을 미쳤다. 바이오 투자는 자금 투입부터 회수까지 오랜 시간이 걸리는 만큼 증시 침체와 IPO 일정 지연에 특히 취약하다. 이에 투자자들도 수익을 극대화하기보다 손실 가능성을 낮추는 데 무게를 두면서, 임상 성과와 회수 시점이 상대적으로 뚜렷한 후기 단계 기업을 선호하게 됐다는 것이다.
문 전무는 “요즘 프리IPO 투자에는 투자 예정액을 웃도는 자금이 몰리는(오버부킹) 반면 프리A 단계 기업은 투자받기가 훨씬 어려워졌다”며 “증시와 IPO 시점을 예측하기 어려워지면서 투자자들이 상대적으로 위험이 낮고 회수 시점이 가까운 자산을 선호하는 것”이라고 말했다. 운용사마다 전략은 다르지만, 현장에서 체감하는 투자 분위기는 후기 단계 선호가 뚜렷하다고 설명했다.
다만 후기 단계라는 이유만으로 투자가 이뤄지는 것은 아니다. 그는 임상 진척도와 시장 수요가 구체화됐는지, 상장 이후에도 후속 파이프라인을 통해 기업가치를 유지할 수 있는지를 함께 살펴야 한다고 강조했다.
그는 “투자와 기술성평가, 기술수출은 결국 같은 목표를 향한다”며 “시장이 필요로 하는 기술인지, 다음 단계까지 이어갈 데이터와 파이프라인을 갖췄는지가 중요하다”고 강조했다. 기술수출 계약서만으로 몸값을 지키는 시대는 끝났다. 계약 이후 임상과 후속 파이프라인으로 다음 성과를 증명해야 시장에서 기업가치를 유지할 수 있다는 의미다.
최근 서울 영등포구 한 공유오피스에서 이데일리와 만난 문초혜 패스웨이파트너스 전무는 “과거에는 기술이전 실적이나 희귀의약품 지정만으로도 기술성평가에서 좋은 결과를 받을 수 있었지만 지금은 기술이전을 했다고 무조건 평가를 통과하는 것이 아니다”라며 “이제는 기술성평가 기관도 주력 파이프라인 이후 무엇이 남아 있는지, 기업이 계속 성과를 만들어낼 수 있는지를 함께 본다”고 말했다.
문 전무는 서울대에서 바이오엔지니어링 박사학위를 받은 뒤 나이스평가정보에서 약 4년7개월간 바이오기업 기술성평가를 담당했다. 당시 약 46개 기업의 평가책임자(PM) 또는 1차 평가자로 참여했다. KDB산업은행 산업기술리서치센터와 바이오벤처 피노바이오 등을 거쳐 현재 패스웨이파트너스에서 바이오 투자를 맡고 있다.
|
문 전무는 최근 투자 판단의 핵심을 ‘시장 지향성’이라고 설명했다. 기술적으로 우수한지에 그치지 않고 목표 시장에 실제 수요가 있는지, 글로벌 제약사가 해당 기술과 데이터를 필요로 하는지를 확인한다는 것이다.
그는 “좋은 값에 기술을 팔려면 결국 좋은 기업에 팔아야 한다”며 “잠재적 도입사가 무엇을 필요로 하는지, 회사가 확보한 데이터가 수요자의 요구에 맞는지를 본다”고 말했다. 계약 총액이 크더라도 도입사가 계약 이후 개발을 이어갈 의지가 약하거나 임상을 수행할 역량이 부족하다면 기술수출로 높아진 기업가치를 유지하기 어렵기 때문이다.
그래서 임상시험 설계도 기술수출 가능성을 염두에 두고 짜야 한다고 조언했다. 적합한 환자군과 바이오마커, 특허의 완결성, 전임상과 임상의 연결성뿐 아니라 대량생산 가능성까지 입증해야 한다는 것이다. 기술 도입 기업이 떠안아야 할 위험을 얼마나 줄였느냐가 거래 성사 여부와 계약 조건은 물론, 도입 이후 개발의 지속 가능성까지 좌우한다.
기술수출 이후 남아 있는 파이프라인도 중요해졌다. 문 전무는 “주력 파이프라인이 마라톤의 40㎞ 지점까지 갔는데 나머지 파이프라인은 이제 300m를 달린 수준이라면 다음 성과가 나오기까지 공백이 너무 길다”며 “40㎞와 30㎞, 20㎞ 지점에 각각 파이프라인이 있어야 기업의 영속성을 인정받을 수 있다”고 설명했다.
상장 바이오기업 가운데 핵심 파이프라인 기술수출 이후 후속 성과를 내지 못해 주가와 기업가치가 떨어진 사례가 쌓이면서 기술성평가기관과 한국거래소, 투자자의 심사 기준이 높아졌다는 분석이다. 기술성평가뿐 아니라 거래소 상장심사에서도 사업 지속성과 후속 성장동력을 더 엄격히 따지면서 바이오기업의 IPO 문턱 역시 높아졌다. 기술수출 자체가 기업가치의 완성이 아니라 후속 개발 역량을 검증하는 출발점이 된 셈이다.
초기 투자보다 시리즈D·프리IPO에 자금 몰려
바이오벤처로 향하는 투자금의 흐름도 달라졌다. 과거에는 낮은 기업가치에 지분을 확보해 큰 수익을 기대할 수 있는 시드·시리즈A 단계에 주로 투자했지만, 최근에는 임상 데이터와 상장 가능성을 확인할 수 있는 시리즈D·프리IPO 단계에 자금이 몰리고 있다.
러시아·우크라이나 전쟁과 금리 상승 등으로 거시경제 불확실성이 커진 것도 영향을 미쳤다. 바이오 투자는 자금 투입부터 회수까지 오랜 시간이 걸리는 만큼 증시 침체와 IPO 일정 지연에 특히 취약하다. 이에 투자자들도 수익을 극대화하기보다 손실 가능성을 낮추는 데 무게를 두면서, 임상 성과와 회수 시점이 상대적으로 뚜렷한 후기 단계 기업을 선호하게 됐다는 것이다.
문 전무는 “요즘 프리IPO 투자에는 투자 예정액을 웃도는 자금이 몰리는(오버부킹) 반면 프리A 단계 기업은 투자받기가 훨씬 어려워졌다”며 “증시와 IPO 시점을 예측하기 어려워지면서 투자자들이 상대적으로 위험이 낮고 회수 시점이 가까운 자산을 선호하는 것”이라고 말했다. 운용사마다 전략은 다르지만, 현장에서 체감하는 투자 분위기는 후기 단계 선호가 뚜렷하다고 설명했다.
다만 후기 단계라는 이유만으로 투자가 이뤄지는 것은 아니다. 그는 임상 진척도와 시장 수요가 구체화됐는지, 상장 이후에도 후속 파이프라인을 통해 기업가치를 유지할 수 있는지를 함께 살펴야 한다고 강조했다.
그는 “투자와 기술성평가, 기술수출은 결국 같은 목표를 향한다”며 “시장이 필요로 하는 기술인지, 다음 단계까지 이어갈 데이터와 파이프라인을 갖췄는지가 중요하다”고 강조했다. 기술수출 계약서만으로 몸값을 지키는 시대는 끝났다. 계약 이후 임상과 후속 파이프라인으로 다음 성과를 증명해야 시장에서 기업가치를 유지할 수 있다는 의미다.
저작권자 © 팜이데일리 - 기사 무단전재, 재배포시 법적인 처벌을 받을 수 있습니다.
나은경 eeee@


함께보면 좋은 뉴스